
Si el titular puede sostener ambos planes, la avalancha suele reducir los intereses, mientras que la bola de nieve puede facilitar la constancia con victorias tempranas. La APR es la tasa porcentual anual que expresa el costo de los intereses de una tarjeta durante un año. Ambos métodos requieren cubrir los pagos mínimos y disponer de dinero extra para acelerar el proceso.
Un presupuesto mensual realista ayuda a comparar el ahorro de intereses con la motivación de cerrar una cuenta. El método bola de nieve deudas puede dar un avance visible pronto; la avalancha suele reducir el costo total cuando las tasas son distintas. En las finanzas personales, sostener el plan importa tanto como escoger el orden.
Puntos clave
- La avalancha prioriza la APR más alta y suele ahorrar intereses.
- La bola de nieve empieza por el saldo más pequeño.
- Los pagos mínimos siguen vigentes en todas las cuentas.
- El dinero extra permite avanzar más rápido.
- El presupuesto y la constancia ayudan a elegir.
La primera decisión útil es identificar si al titular lo impulsa más ver bajar los intereses o cerrar una cuenta.
Qué comparten los dos métodos de pago
Las dos estrategias comienzan con una lista de saldos, APR y pagos mínimos, y solo cambian el orden en que se aplica el dinero extra. Antes de escoger, el titular necesita datos actuales de cada cuenta.
En septiembre de 2026, el crédito al consumidor de Estados Unidos creció a una tasa anual desestacionalizada de 6.4%. El crédito renovable subió 4.1% durante el tercer trimestre de 2026, según los datos nacionales de crédito. Esas cifras describen el contexto general, no la deuda de cada titular.
Los promedios nacionales dan contexto, pero no predicen cuánto pagará una persona por sus tarjetas.
El interés promedio de las cuentas que cobraron intereses fue 13.56% en 2016, 22.32% en 2025 y 22.15% en el segundo trimestre de 2026. El promedio anual de 22.89% en 2024 fue el más alto desde 1994.
Con una tasa de 22.32%, un saldo de $1,000 genera cerca de $18.60 mensuales y $223 anuales en intereses. El interés de tarjeta de crédito cambia según la cuenta y el tiempo que el saldo permanece pendiente.
| Paso común | Qué hace el titular | Qué anota o comprueba |
|---|---|---|
| Listar saldo, APR y mínimo | Revisa cada estado de cuenta | Saldo actual, tasa y mínimo |
| Mantener los mínimos | Paga cada cuenta a tiempo | Importe y fecha de vencimiento |
| Enfocar el extra en una cuenta | Destina el excedente a un objetivo | Dinero disponible tras mínimos |
| Pasar el pago liberado | Redirige el pago al liquidar una cuenta | Nuevo objetivo de pago |
Antes de comparar, el titular necesita tener a mano el saldo, la APR y el mínimo actual de cada tarjeta.
Método bola de nieve deudas: cómo aplicarlo
Si la tarjeta con el saldo más bajo puede pagarse antes que las demás, el dinero extra se concentra allí hasta que quede liquidada. Ese primer cierre convierte una deuda en un avance visible. El orden empieza por el saldo menor, no por la tasa.
El método de saldos pequeños mantiene los pagos mínimos de las otras cuentas. Así, el titular enfoca el excedente en una sola tarjeta y puede ver que una deuda desaparece por completo.
Ordenar las cuentas del saldo más bajo al más alto
El titular anota las tarjetas de menor a mayor saldo y usa esa lista como orden de pago. El dinero adicional va a la primera cuenta, mientras las demás reciben sus mínimos.
Por ejemplo, si los saldos son $450, $1,200 y $3,000, el saldo de $450 recibe el excedente. Una APR más alta en otra cuenta no cambia este orden.
Si dos tarjetas tienen saldos iguales, el titular puede usar un criterio práctico, como escoger primero la que vence antes. También puede elegir la cuenta más fácil de seguir, siempre que mantenga el saldo como criterio principal.
Reutilizar el pago al liquidar cada cuenta
Cuando queda pagada la tarjeta menor, el pago que iba a ella se suma al dinero extra destinado a la siguiente. El monto disponible para esa segunda cuenta crece sin exigir un presupuesto mensual mayor.
Si el titular pagaba $40 mensuales a la cuenta cerrada, puede agregar esos $40 al pago de la siguiente tarjeta. Cada deuda liquidada libera otro pago para el próximo objetivo.
Este avance puede ayudar a quien necesita ver resultados concretos para seguir pagando tarjetas de crédito. El saldo más pequeño es el primer objetivo aunque otra tarjeta cobre una APR más alta.
Cómo funciona la avalancha de intereses
Si una tarjeta cobra una tasa más alta que las demás, la avalancha dirige allí el dinero extra para reducir primero ese costo. La tasa manda, aunque el saldo sea grande. El orden se basa en la APR más alta a la más baja.
La APR de tarjeta aparece en el estado de cuenta y en los términos de la cuenta. El titular puede anotar la tasa vigente de cada tarjeta y ordenar las deudas de mayor a menor.
Priorizar la APR más alta
El titular mantiene los pagos mínimos de todas las cuentas y enfoca el excedente en la tarjeta con la tasa mayor. Así reduce primero el saldo que genera más intereses por cada dólar adeudado.
Por ejemplo, una cuenta con APR de 29% recibe prioridad frente a otra con 18%, aunque la segunda tenga un saldo mayor. El tamaño del saldo sigue siendo importante para el costo total, pero no determina el orden.
Las tarjetas pueden tener tasas distintas para compras, adelantos en efectivo o transferencias. Si el estado separa esos saldos, conviene revisar la tasa que corresponde a cada parte antes de ordenar las cuentas.
Pasar el pago a la siguiente tasa más alta
Al liquidar la cuenta de mayor APR, el titular suma ese pago al excedente que ya destinaba a la siguiente tasa más alta. El pago mensual total se mantiene, pero ahora se concentra en otra deuda.
Cuando dos tarjetas tienen la misma APR, el saldo menor puede servir como desempate. Esa decisión no altera el criterio principal: ambas tasas están empatadas.
Este método puede ahorrar intereses cuando la diferencia entre las tasas es amplia y el titular mantiene el plan. El criterio de orden es la APR vigente, no el tamaño del saldo.
Cuánto puede cambiar el resultado con un ejemplo
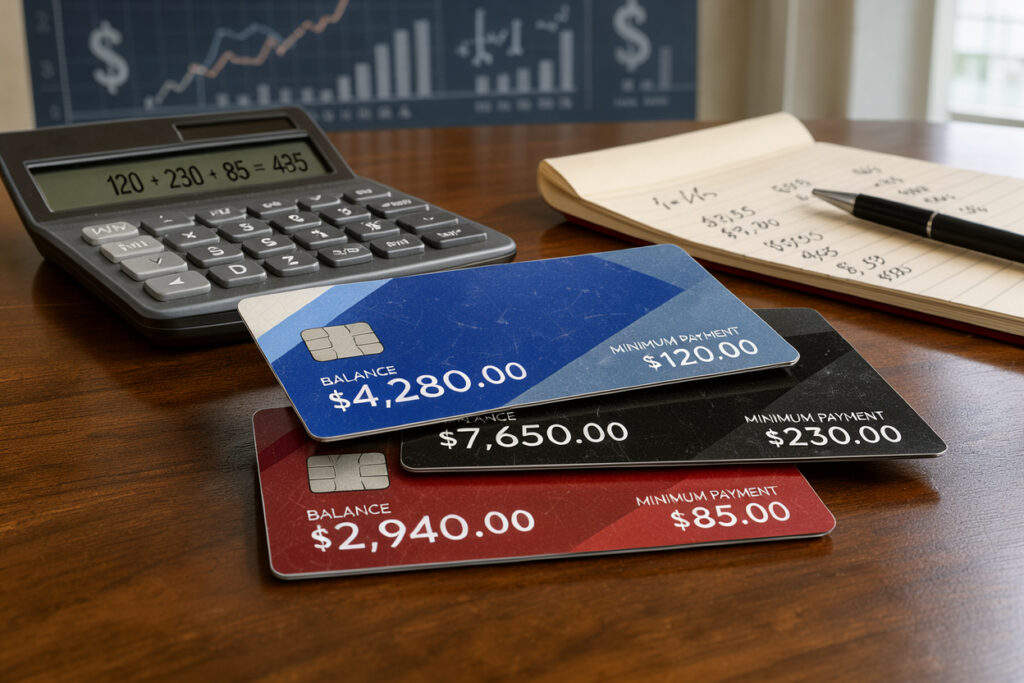
En un ejemplo hipotético con $500 disponibles al mes, quedan $245 para acelerar los pagos después de cubrir mínimos por $255. El mismo presupuesto permite comparar cuánto tarda cada orden y cuánto interés acumula.
La avalancha ahorra cerca de $44 en el escenario base, pero no liquida primero la cuenta menor. Los resultados dependen de los saldos, las tasas y los pagos de cada ejemplo.
| Cuenta | Saldo | APR | Mínimo |
|---|---|---|---|
| Tarjeta de tienda | $700 | 20% | $30 |
| Tarjeta de crédito | $2,500 | 27% | $75 |
| Otra tarjeta | $5,000 | 22% | $150 |
El mismo presupuesto bajo cada orden
Con bola de nieve, el dinero extra va primero a la tarjeta de tienda, que tiene $700 de saldo. Esa cuenta se liquida en el mes 3 y las tres deudas quedan pagadas en el mes 20.
El interés total aproximado de ese escenario es $1,737. Con avalancha, la tarjeta de $2,500 al 27% recibe primero el excedente; se liquida en el mes 9.
La avalancha también termina en el mes 20 y acumula cerca de $1,693 de intereses. La bola de nieve ofrece el primer logro seis meses antes, mientras la avalancha ahorra unos $44.
Si la tarjeta de $5,000 tuviera una APR de 27%, la avalancha ahorraría unos $182 frente a la bola de nieve. Su primera deuda se liquidaría hasta el mes 16, porque el saldo inicial es mayor.
Qué pasa al pagar solo los mínimos
Si el titular paga únicamente los mínimos y traslada los pagos liberados al liquidar cuentas, el ejemplo tarda 52 meses. El interés acumulado ronda los $4,889.
La calculadora de deudas puede aproximar los resultados con pagos y tasas fijas. Este ejemplo supone que no se hacen compras nuevas y que el interés mensual se calcula dividiendo la APR entre 12.
Las tarjetas suelen acumular intereses por día. Por eso, el cálculo mensual puede subestimar el costo entre 1% y 4%, y más cuando el pago apenas supera los intereses.
Una diferencia de ahorro calculada para este ejemplo no garantiza el mismo resultado con otros saldos, APR o presupuestos.
Qué método conviene según las prioridades del titular
Si el objetivo principal es reducir intereses, la avalancha suele ser la opción más adecuada; si los avances visibles ayudan a persistir, puede encajar mejor la bola de nieve. La prioridad personal cambia cuál método resulta más fácil de sostener. Ninguno funciona bien si el titular abandona el plan.
Un estudio de campo y tres experimentos asociaron concentrar pagos en una cuenta con mayor motivación y esfuerzo. El efecto fue más marcado cuando los pagos se enfocaron en cuentas pequeñas.
| Situación del titular | Método que puede encajar | Motivo |
|---|---|---|
| Prioriza reducir intereses | Avalancha | Ordena las cuentas por APR |
| Necesita victorias visibles | Bola de nieve | Liquida primero un saldo pequeño |
| Tasas similares y motivación incierta | El plan más fácil de sostener | La constancia guía la elección |
En un programa de liquidación con casi 6,000 participantes, quienes pagaron más cuentas tuvieron mayor probabilidad de liquidar toda su deuda. Esa asociación no garantiza el mismo resultado para cada persona.
Un titular puede probar qué incentivo le sirve mejor observando su progreso y su ánimo durante varios meses. Si las tasas son parecidas, mantener el plan puede importar más que ajustar el orden de cuentas de manera mínima.
La elección debe reflejar qué incentivo hará más probable que el titular mantenga el plan mes tras mes.
Cómo preparar y mantener un plan de pagos
Un plan empieza con una cifra mensual que el titular pueda sostener además de anotar los datos actuales de cada cuenta. La cifra debe ser realista, no una meta que obligue a dejar de cubrir gastos básicos. El presupuesto total incluye los mínimos y cualquier pago extra.
El aviso del emisor sobre cuánto tardaría una tarjeta en pagarse con mínimos usa la fórmula del pago mínimo y las tasas anuales de cada parte del saldo. Ese cálculo puede suponer que no se usa más crédito y que solo se pagan mínimos mensuales.
Reunir los datos y fijar un presupuesto mensual
Antes de programar pagos, el titular puede ordenar las cuentas con una lista sencilla:
- Anotar el saldo, la APR y el mínimo de cada cuenta.
- Definir cuánto puede pagar en total al mes.
- Programar los pagos y comprobar que cubran los mínimos.
- Revisar el progreso cada pocos meses y actualizar los datos.
El presupuesto debe reflejar los ingresos y gastos que el titular espera cada mes. Así puede calcular el dinero extra sin depender de una entrada que quizá no llegue.
Programar pagos y revisar el progreso
Las fechas automáticas pueden ayudar a evitar olvidos, pero el titular aún debe revisar los cargos y confirmar que cada pago se haya procesado. Una alerta de pago mínimo también puede servir como recordatorio.
El aviso de pago mínimo no predice el resultado de un plan que añade dinero extra. El titular debe leerlo como una estimación condicionada a no cargar más compras y seguir pagando solo los mínimos.
El aviso de pago mínimo describe un escenario de mínimos, no el resultado de un plan que añade dinero extra.
Qué hacer si el mínimo no cabe en el presupuesto
Si el mínimo no cabe, el primer paso es calcular una cantidad pagable y comunicarse con el emisor antes de asumir que no hay opciones. La llamada temprana permite explicar la dificultad financiera con datos claros. El emisor puede estar dispuesto a cambiar los pagos durante una emergencia.
Antes de llamar, el titular puede preparar cinco datos concretos para explicar la situación y pedir un cambio:
- El motivo de la dificultad financiera.
- La cantidad que sí puede pagar.
- La fecha probable para volver al pago normal.
- El pago alternativo que solicita.
- Cuánto tiempo necesita ese nuevo pago.
Por ejemplo, una pérdida de ingresos o un gasto de emergencia puede impedir que el presupuesto cubra el mínimo actual. La cantidad ofrecida debe ser una cifra que el titular pueda cumplir con regularidad.
El cambio depende de la conversación con el emisor. El titular no debe tratarlo como aprobado hasta recibir confirmación de los términos.
Una vez que el emisor responde, conviene que el titular anote qué pagos aplican y desde cuándo. El titular debe pedir que cualquier arreglo acordado quede claro en cuanto al importe y al tiempo que durará.
Cómo evaluar una compañía de liquidación de deudas
Una promesa de eliminar toda deuda no es una garantía confiable y debe hacer que el titular revise con cuidado el servicio ofrecido. Las promesas absolutas pueden ocultar riesgos. Una compañía no puede cobrar honorarios por adelantado antes de liquidar o resolver la deuda.
Las siguientes señales merecen cautela antes de firmar un acuerdo con una compañía de liquidación de deudas:
- Promete que eliminará toda la deuda.
- Aconseja cortar el contacto con el emisor.
- Recomienda dejar de pagar los mínimos.
Una recomendación de dejar de hacer pagos mínimos puede afectar la cuenta mientras el titular espera una negociación. También puede aumentar la presión de cobro, por lo que esa instrucción no debe tratarse como una salida segura.
Un cargo por adelantado antes de resolver la deuda es una infracción, no una condición normal que el titular deba aceptar. El alivio de deudas no requiere aceptar una tarifa previa como prueba de buena fe.
El titular debe rechazar cualquier cobro previo a la liquidación o resolución de la deuda.
Qué impuestos pueden aplicarse a una deuda cancelada
Una deuda cancelada por menos de lo adeudado suele generar ingreso tributable, aunque existen exclusiones federales específicas. La regla general no cubre todas las situaciones. El monto cancelado suele declararse en el año en que se cancela.
El acreedor puede enviar un Formulario 1099-C con el monto cancelado y la fecha de cancelación. El contribuyente debe revisar que ambos datos sean correctos.
Cuándo la deuda cancelada suele contar como ingreso
Cuando un acreedor acepta menos de lo que se debía y cancela el resto, la cantidad cancelada suele contar como ingreso imponible. La regla puede afectar la declaración del año en que ocurrió la cancelación.
El Formulario 1099-C ayuda a identificar el monto que el acreedor informó. Si el documento muestra una cifra o fecha equivocada, el contribuyente debe contactar al acreedor que lo emitió.
Exclusiones y formularios que pueden corresponder
Entre las exclusiones federales están la deuda cancelada en un caso de bancarrota bajo el Título 11 y la deuda cancelada hasta el monto de insolvencia. La insolvencia ocurre cuando las deudas superan los bienes del contribuyente.
Quien excluye deuda cancelada bajo ciertas reglas suele presentar el Formulario 982. Ese formulario también puede exigir que reduzca ciertos atributos tributarios, como pérdidas fiscales o créditos futuros.
Las reglas dependen de los hechos y de la declaración de cada persona. Un profesional tributario cualificado puede ayudar a aplicar las exclusiones y los formularios que correspondan.
Si el 1099-C muestra un monto o una fecha incorrectos, el contribuyente debe comunicarse con el acreedor que lo emitió.
Qué ocurre cuando una deuda antigua supera el plazo de prescripción
En la mayoría de los estados, un plazo de 3 a 6 años es común, pero algunos plazos son más largos y la ley estatal determina el cálculo. El tipo de deuda también influye en la regla aplicable. No existe un plazo único para todo Estados Unidos.
Antes de responder a una deuda antigua en cobro, conviene revisar tres datos:
- El estado cuya ley se aplica y el tipo de deuda.
- La fecha que inicia el cómputo según la ley estatal.
- Los pagos parciales o reconocimientos posteriores.
Cómo puede calcularse el plazo en cada estado
En algunos estados, el plazo empieza cuando se omite un pago requerido. En otros, comienza con el pago más reciente. Por eso, las fechas de la cuenta pueden cambiar el cálculo.
Un pago parcial o reconocer que se debe una deuda antigua puede reiniciar el plazo en algunos casos. El titular debe revisar la ley estatal antes de hacer cualquiera de esas acciones.
Qué puede intentar un cobrador después del plazo
En la mayoría de los estados, el vencimiento impide demandar o amenazar con demandar, pero no siempre detiene los intentos de cobro.
Un cobrador puede seguir tratando de obtener el pago, aunque la ley ya limite una demanda. Si el titular recibe una demanda, debe buscar asesoría legal local antes de responder.
La fecha de inicio y las reglas estatales pueden hacer que dos deudas parecidas tengan resultados distintos. Antes de pagar parcialmente o reconocer una deuda antigua, el titular debe comprobar si esa acción puede reiniciar el plazo aplicable.
Conclusión
El mejor método para el titular es el que puede mantener con los pagos mínimos cubiertos y un objetivo claro para el dinero extra. La avalancha prioriza las tasas altas y suele reducir intereses; la bola de nieve da prioridad a avances visibles.
Una sola lista permite comparar ambas opciones sin cambiar el presupuesto ni perder de vista los vencimientos. No hace falta resolver todas las decisiones financieras de una vez.
El siguiente paso es anotar saldo, APR y mínimo de cada tarjeta y elegir cuál recibirá primero el dinero adicional.